


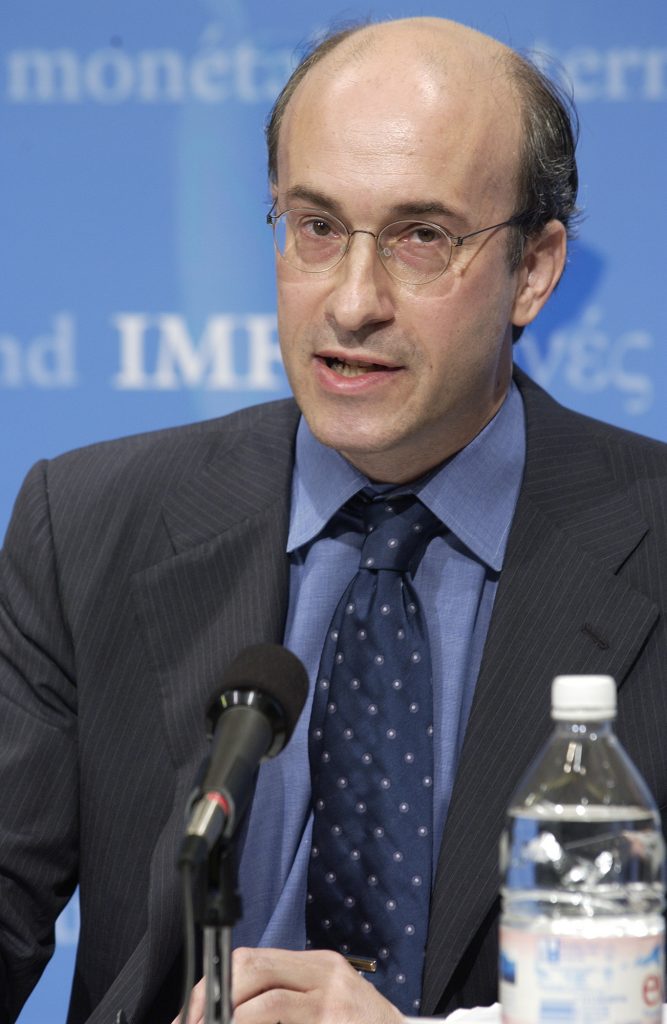

Kenneth Rogoff tem poucos cabelos e uma cara simpática.
Além disso, é professor de economia na Harvard University e co-autor, com Carmen Reinhart, do livro Oito séculos de delírios financeiros: desta vez é diferente.
E escreveu para o Financial Times o artigo que segue.
Fala de “estímulos fiscais”, uma boa expressão para esconder uma realidade mais prosaica: dinheiro dos contribuintes nos cofres das empresas privadas.
“Mas com este dinheiro a economia volta a funcionar e também o contribuinte é favorecido”.
Será.
Por enquanto o dinheiro público serviu para manter a sobrevivência de muitas empresas, entre os quais os bancos, que não teriam ultrapassado a crise. De retoma nem a sombra.
Sempre de Rogoff, e no passado mês de Maio, publicámos uma entrevista na qual este Autor tinha um outra disposição um pouco diferente perante a situação financeira global.
Para já o artigo:
Não há necessidade de vagas de pânico fiscal
Como se torna mais evidente que a recuperação é lenta e continuará a ser fraca, na Europa e nos EUA cresce o coro daqueles que querem prolongar indefinidamente os agressivos estímulos fiscais. Os governos que se propõem, em vez, de reduzir gradualmente o deficit e, eventualmente, estabilizar os níveis de endividamento, como a Alemanha e o Reino Unido, são acusados de serem portadores de um rigor obstinado. Se eles soubessem a verdade óbvia do keynesianismo, diz o coro, os líderes desses Países iriam perceber que a austeridade ameaça precipitar economias já débeis para recessões em W, ou mesmo numa depressão prolongada.Não há dúvida de que a economia global enfrenta uma enorme incerteza, mas quem protesta contra o rigor nas contas públicas está certo? Acho que não. É verdade, o crescimento da produção provavelmente vai continuar a ficar para trás em relação a uma recuperação pós-recessão normal. Sim, os problemas da dívida da Europa e as dificuldades dos bancos provavelmente não vão desaparecer tão cedo. Mas os problemas da dívida são um efeito colateral típico quando ocorre uma onda de crises financeiras internacionais. Embora a situação económica actual possa parecer alarmante, a normalidade do desenvolvimento da crise, até à data, não antecipa a necessidade de medidas de despesas decorrentes do pânico.
É uma loucura ignorar os perigos a longo prazo duma massa de dívida que atingiu níveis recorde em tempo de paz. O facto de que os mercados não parecem exigir uma correcção de rumo para as economias mais avançadas, não pode ser considerado como prova de que o aumento da dívida está livre de risco. Com efeito, os dados no geral sugerem que as taxas de juros normalmente não têm uma resposta linear perante a evolução da dívida.
Portanto, um mercado aparentemente benévolo quase de repente pode agravar-se quando um País se aproxima do limite de endividamento. Mesmo os Estados Unidos, mais cedo ou mais tarde, terão que proceder a uma correcção de rumo drástica.
Alguém menciona o Japão, que tem um rácio da dívida de quase 200%, como caso emblemático do País excepcionalmente endividado com baixas taxas de juros. O “sucesso” do Japão, é claro, é em grande parte devido à capacidade do governo de vender títulos no mercado interno. Como poderá a terra do Sol Nascente gerir as finanças públicas com o declínio da poupança dos aposentados e o rápido declínio da força de trabalho, continua a ser uma incógnita.
Da mesma forma, o facto de que na altura do final da guerra a dívida dos Estados Unidos e da Grã-Bretanha fosse superior a 100% do PIB (o limiar acima do qual, na opinião de Carmen Reinhart e minha, podemos ter um impacto sobre o crescimento) não é uma razão para não preocupar-se com a explosão da dívida em tempos de paz. Depois duma guerra, a redução gradual e natural nos gastos militares, combinada com o forte fluxo de ex-soldados no mercado do trabalho, torna muito mais fácil reduzir a relação dívida / PIB, comparado com o aumento gradual da dívida que estamos presenciando. Os riscos dum aumento da dívida, apesar de ficar aparentemente longínquos, não podem ser ignorados como se nada fosse.
E também os benefícios em termos de estímulo económico não são seguros, como alegado pelos defensores duma outra onda de gastos públicos. Os dados científicos sobre os efeitos dos deficit orçamentais sobre o crescimento não são unívocos. Levará muitos anos, talvez décadas, porque os pesquisadores sejam capazes de isolar os efeitos das medidas de estímulo maciço adoptadas por muitos Países durante a crise. A minha ideia é que, eventualmente, os cientistas irão estabelecer que as políticas de despesa pesaram muito menos do que a política monetária e as medidas para estabilizar o sistema bancário.
As agressivas medidas de estímulo tomadas na sequência da crise financeira eram razoáveis no contexto de uma batalha para evitar o deslizamento numa depressão. O risco de uma segunda Grande Depressão era palpável, e os enormes custos suportados para esta “apólice de seguro ” provavelmente valeu a pena. Mas agora o pânico diminuiu, e serve uma análise custo-benefício mais lúcida.
Um aspecto importante é que os governos que atribuem importância à sustentabilidade das finanças públicas a longo prazo terão menos problemas em convencer os próprios bancos centrais a manter condições monetárias extremamente favoráveis. Sabendo que os governos estão seriamente empenhados em manter níveis estáveis de dívida, é mais fácil para a maioria dos bancos centrais racionalizar medidas de crises prolongadas, como candidamente admitiram alguns governadores (especialmente na Grã-Bretanha). Senão, o medo é justamente o de ser arrastados num financiamento inflacionário de deficit fora de controle. Se existir um risco de recessão em W, então a linha de defesa mais de confiança é certamente a política monetária, mesmo com medidas agressivas para combater a deflação.
Infelizmente, grande parte do mundo terá que lidar com uma enorme incerteza macroeconómica durante anos. Há incerteza sobre a regulamentação, a dívida pública, sobre a situação dos sistemas bancários e sanitários, e também sobre as consequências políticas da crise financeira. Neste contexto, as medidas para estabilizar gradualmente o montante da dívida, para restaurar a normalidade, certamente faz sentido. Caso haja uma deterioração drástica e prolongada, aí sim, seria claramente necessário retomar a acção. Mas até então, um aumento da despesa pública motivada pelo pânico provavelmente desestabilizará a incipiente recuperação em vez de fortalece-la.
Na anterior entrevista, as previsões de Rogoff eram muito mais sombrias. Default iminente e inevitável para alguns Estados, Euro qual razão da propagação da crise em Europa.
Agora a visão é outra: retoma incipiente, Países da Zona Euro sábios.
É lícito mudar de ideia, aliás, é bom que assim seja.
Todavia é o contexto que surpreende.
Em Maio, quando ainda os efeitos dos estímulos fiscais nos Estados Unidos eram evidentes, Rogoff previa desgraças e falências. Agora, com dados macroeconómicos que pioram dia após dia, o Autor fala de “normalidade do desenvolvimento da crise” e “incipiente recuperação”.
Rogoff, pelo visto, casou o optimismo do Congresso americano.
Lícito. E alinhado.
Doutro lado, estamos perante um economista que diz: nada de pânico, novos estímulos não são precisos. E justifica isso com o melhoramento (na óptica dele) da situação económica geral.
No seu discurso nem a sombra duma pergunta mais basilar: é justo utilizar outra vez o dinheiro dos contribuintes para salvar empresas privadas?
Segundo Rogoff a resposta “não”, não por razões morais, mas simplesmente porque as condições de mercado assim não requerem. Para já.
Nós, pelo contrário, temos algumas dúvidas. Mas é um discurso é complexo, portanto paramos aqui. Para já.
Ipse dixit.
Fonte: Financial Times
Fotografia: Wikipedia
Tradução: Informação Incorrecta