


E para acabar esta pequena “fuga” no mundo da economia dos Estados Unidos, eis algumas observações acerca do sector imobiliário.
Quais as razões da bolha dos subprimes?
Porque tanto credito nas mãos de pessoas que nunca poderiam ter pago?
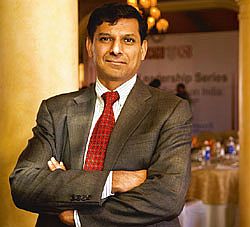
Raghuram Rajan tem nome esquisito, mas é o ex chefe economista do Fundo Monetário Internacional (FMI), agora professor de finança na Universidade de Chicago, e explica as raízes da crise do sector imobiliário:
Como a desigualdade alimentou a criseAntes da recente crise financeira, os políticos de ambos os partidos nos Estados Unidos pediam a Fannie Mae e Freddie Mac, os dois gigantes semi-públicos dos mútuos, para apoiar à concessão de empréstimos a famílias de baixo rendimento nos próprios círculos eleitorais. Houve um problema fundamental por trás deste interesse sem precedentes nas casas para os pobres: a desigualdade económica crescente.
Desde os anos Setenta, os salários dos trabalhadores do 90º percentil da distribuição dos salários nos Estados Unidos (por exemplo, os gerentes) têm crescido muito mais rapidamente do que o salário médio do trabalhador (50º percentil, por exemplo os operários e as secretárias). Há muitos factores por trás do diferencial de crescimento 90/50.
Talvez o mais importante é que o progresso tecnológico nos Estados Unidos exige que a força de trabalho tenha competências cada vez maiores. Quarenta anos atrás era suficiente para os trabalhadores ter um diploma do ensino médio, agora não basta um diploma de bacharel. Mas o sistema de ensino não é capaz de criar um número de trabalhadores suficiente com as qualificações adequadas. As razões vão desde a comida medíocre, a socialização e a aprendizagem na infância, a disfunção do ensino primário e secundário, que deixa muitos americanos não preparados para a faculdade.
Raghuram Rajan As consequências práticas na vida quotidiana da classe média são a estagnação dos salários e a maior precariedade do emprego. Os políticos advertem o descontentamento dos próprios eleitores, mas é difícil melhorar a qualidade da educação, porque para realizar progressos seria precisa uma inversão de rumo concreta e eficaz, num campo onde os interesses lutam para a manutenção do status quo.
Além disso, levará anos para que qualquer alteração possa produzir efeitos, o que significa que os eleitores continuarão a ser angustiado. Os políticos, então, procuram outras formas, mais rápidas, para agradar os eleitores. Sabemos que numa sociedade como a dos EUA o que conta não é o rendimento, mas o consumo. Um político cínico ou inteligente sabe que se pode de alguma forma apoiar o consumo das famílias da classe média, fazer que estas possam comprar um carro novo a cada poucos anos e de vez em quando ter ferias num lugar exótico, talvez estas pessoas notem “menos” o facto do próprio salário permanecer parado ou quase.Mas a resposta política à crescente desigualdade, ou por uma consciente planificação ou por inércia, foi de expandir o crédito às famílias, especialmente aquelas com baixo rendimento. Os benefícios, o aumento do consumo e do emprego, foram imediatos, e a altura de pagar as contas poderia ter sido adiada para o futuro. Embora possa parecer cínico, o crédito fácil é periodicamente usado como paliativo pelos governos incapazes de enfrentar directamente os principais problemas da classe média.
Os políticos, porém, preferem exprimir o objectivo duma forma mais estimulante e persuasiva do que um simples e bruto aumento do consumo. Nos EUA, extender a propriedade da casa (uma pedra angular do sonho americano) às famílias de baixo e médio rendimento foi a justificação de fachada para fins mais gerais, como expandir o crédito e o consumo.
Porque os Estados Unidos não seguiram a via mais directa da redistribuição, aumentando os recursos do Estado através dos impostos ou do aumento da dívida pública e gastando a favor da inquieta classe média? A Grécia, por exemplo, acabou em apuros mesmo após ter seguido esta política, tendo assumido milhares de pessoas (com salários elevados) no público emprego, apesar da dívida pública ter já atingido níveis astronómicos.Nos Estados Unidos, no entanto, nos últimos anos tem havido um forte partido político hostil à redistribuição directa. A política imobiliária era uma política que gozava de um amplo consenso, porque todos estavam convencidos de que todos teriam beneficiado desta escolha.
A esquerda era a favor de transferências de dinheiro para o próprio eleitorado natural, enquanto a direita viu com favor o aumento dos donos de casas porque talvez estes poderiam ter passado no lado dela. O alargamento dos empréstimos às famílias de baixo rendimento tem sido uma das poucas questões em que a presidência de Bill Clinton, com a sua política de habitação a preços acessíveis, e o filho do presidente Bush, com o seu objectivo duma sociedade de “proprietários”, concordaram .No fim, porém, a imprudente tentativa de aumentar o número de proprietários de imóveis através do crédito tem deixado os Estados Unidos com casas que ninguém pode comprar e com famílias afogadas em dívidas. Ironicamente, a percentual de casas de propriedade está em declínio desde 2004.
O problema, como acontece frequentemente com as medidas dos governos, não estava nas intenções. O problema quase nunca é a intenção. Mas quando um monte de dinheiro fácil derramado por um Estado com abundância de financiamento entra em contacto com o impulso para o lucro dum sector financeiro sofisticado, competitivo e amoral, a questão vai muito além das intenções do governo.
Claro que não é a primeira vez na história que a expansão do crédito é usada para aliviar as preocupações de um grupo social, e nem será a última. E nem sequer é preciso atravessar as fronteiras dos Estados Unidos para encontrar outros exemplos.A desregulamentação e a rápida expansão do sector bancário americano no início do século XX foi, em muitos aspectos, uma resposta ao movimento populista apoiado por pequenos e médios agricultores que estavam a perder terreno para o crescente número de trabalhadores industriais, e pediam um maior acesso ao crédito. O excesso de crédito rural foi uma das principais causas de falência bancária durante a Grande Depressão.
A maior implicação é que não temos de ir procurar as causas profundas desta crise na ganância dos banqueiros ou na incapacidade dos reguladores (embora houvesse uma abundância de ambos). E os problemas não são resolvidos por uma lei que regula o sector financeiro através de mais poderes das entidades reguladoras.
A América deve resolver os problemas da desigualdade, colocando mais americanos em condições de competir no mercado global. É muito mais difícil do que distribuir crédito, mas mais eficaz a longo prazo.
Fonte: Project Syndicate